SBS exigirá a entidades financieras evaluar cada año si tienen capital suficiente
La nueva norma obliga a bancos, cajas y otras empresas supervisadas a presentar un informe anual con escenarios de estrés, análisis de sensibilidad y planes para fortalecer su patrimonio efectivo.

30 septiembre, 2026 / 8:52 am

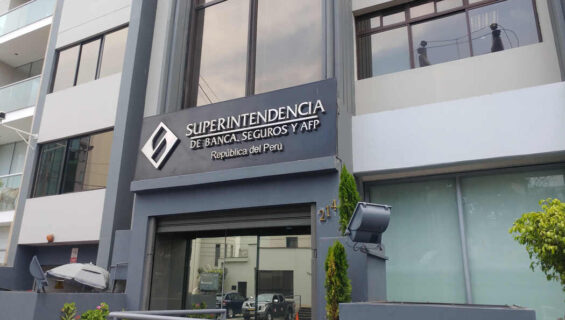
La Superintendencia de Banca, Seguros y AFP aprobó nuevas disposiciones para fortalecer el proceso de gestión del patrimonio efectivo de las empresas del sistema financiero. La resolución, publicada en el Diario Oficial El Peruano el miércoles 30 de setiembre de 2026, establece lineamientos para que las entidades realicen una autoevaluación anual sobre la suficiencia de su patrimonio, incorporando escenarios base, escenarios de estrés, análisis de sensibilidad y planes de fortalecimiento patrimonial.
La norma apunta a que las empresas financieras no solo cumplan con los requerimientos mínimos de capital exigidos por regulación, sino que también evalúen si cuentan con un nivel de patrimonio adecuado para sostener sus riesgos, su estrategia de negocio y posibles escenarios adversos. En la práctica, se trata de una herramienta de planificación prudencial que permitirá a la SBS revisar con mayor detalle la solvencia futura de las entidades supervisadas.
Un informe anual sobre suficiencia patrimonial
El eje de la resolución es el Informe de Autoevaluación de Suficiencia de Patrimonio Efectivo, conocido como IASPE. Este documento deberá incluir, como mínimo, un escenario base, dos escenarios de estrés, un análisis de sensibilidad, acciones de gestión y fortalecimiento del patrimonio efectivo, además de anexos con información financiera proyectada.
El escenario base deberá contener proyecciones financieras, el nivel de patrimonio efectivo mínimo regulatorio, el nivel de patrimonio efectivo objetivo, la capacidad de generación y calidad del patrimonio efectivo, y una evaluación del nivel de solvencia. Es decir, la entidad tendrá que mostrar cómo espera evolucionar financieramente y si ese desempeño proyectado le permitirá mantener una posición patrimonial suficiente.
Los escenarios de estrés deberán describir los supuestos o metodologías utilizadas y evaluar los resultados bajo condiciones adversas. Con ello, la SBS busca que las empresas midan su resistencia frente a choques que podrían afectar su rentabilidad, calidad de cartera, generación de capital o capacidad de absorber pérdidas.
Proyecciones y estrés con parámetros supervisados
La norma dispone que la SBS publique en el Portal del Supervisado las proyecciones de las variables macroeconómicas más relevantes que servirán como referencia para la construcción del escenario base y de los dos escenarios de estrés. Esa publicación deberá realizarse, como máximo, el último día hábil de diciembre de cada año.
Además, la Superintendencia informará el incremento en las tasas de incumplimiento por empresa y tipo de crédito para el análisis de sensibilidad. Este punto es relevante porque introduce un marco común para que las entidades evalúen cómo podría deteriorarse su cartera bajo determinados supuestos de mayor morosidad o incumplimiento.
Con esta estructura, el regulador busca reducir la discrecionalidad excesiva en los ejercicios internos y facilitar la comparación entre entidades. Las empresas podrán elaborar sus propias proyecciones y análisis, pero deberán hacerlo dentro de un marco metodológico que permita a la SBS validar los supuestos, revisar los resultados y exigir ajustes cuando sea necesario.
Presentación del IASPE y nuevos anexos
Las empresas deberán presentar el IASPE a la SBS dentro de los treinta días calendario del mes de abril de cada año. El envío deberá realizarse a través del Sub-Módulo de Captura y Validación Externa, conocido como SUCAVE, junto con los formatos establecidos como anexos de la resolución.
Los anexos aprobados incluyen formatos para la Autoevaluación de Suficiencia de Patrimonio Efectivo bajo escenario base, escenario de estrés, escenario de estrés severo y análisis de sensibilidad. Estos formatos deberán recoger información como el nombre de la entidad, proyección de los principales rubros del estado de situación financiera y del estado de resultados, indicadores financieros proyectados, activos y contingentes ponderados por riesgo, nivel de patrimonio efectivo mínimo regulatorio, patrimonio efectivo objetivo, fuentes de fortalecimiento patrimonial y acciones complementarias de gestión.
La resolución también aprueba una guía específica para la autoevaluación de suficiencia de patrimonio efectivo. Esta guía desarrolla los lineamientos generales, el contenido mínimo del informe, los escenarios de estrés, el análisis de sensibilidad, las acciones de gestión y fortalecimiento patrimonial, así como los anexos que deberán acompañar la presentación.
Más facultades de supervisión prudencial
La SBS podrá requerir información complementaria a las entidades cuando revise el IASPE. Esa información puede incluir documentos de trabajo, sustentos de los escenarios utilizados, evidencia sobre la identificación de riesgos, justificación de las fuentes de fortalecimiento patrimonial y cualquier otra documentación que respalde el análisis presentado.
La Superintendencia también podrá exigir la modificación del informe o incluso la elaboración de un nuevo IASPE si concluye que el documento presentado no cumple con los estándares mínimos establecidos en la guía. Esto convierte al informe en una herramienta supervisora activa, no solo en un requisito formal de reporte.
Si la SBS determina que las medidas o planes de acción propuestos no guardan relación con el perfil de riesgo de la empresa, su apetito por el riesgo o su concentración de mercado, podrá exigir acciones adicionales. Entre ellas se incluyen mejoras en gobierno corporativo, gestión integral de riesgos, planeamiento estratégico, eficiencia, rentabilidad, calidad de activos, políticas de reinversión de utilidades y medidas específicas de fortalecimiento patrimonial.
Impacto en gestión de riesgos y auditoría interna
La resolución también modifica el Reglamento de Gestión de Riesgo de Crédito. En adelante, los escenarios de estrés vinculados al IASPE deberán seguir los criterios del Reglamento del Proceso de Gestión del Patrimonio Efectivo de las Empresas del Sistema Financiero. Si las empresas realizan análisis de estrés adicionales, deberán cumplir con las disposiciones propias del Reglamento de Gestión de Riesgo de Crédito.
Además, se modifica el Reglamento de Auditoría Interna para incorporar la evaluación del cumplimiento de las nuevas disposiciones sobre gestión del patrimonio efectivo. Esta obligación alcanzará a bancos, financieras, cajas municipales, cajas rurales, empresas de créditos que correspondan, así como al Banco de la Nación, Banco Agropecuario, COFIDE y Fondo Mivivienda, según el alcance definido por la norma.
Con ello, la SBS incorpora una segunda línea de revisión dentro de las propias entidades. La auditoría interna deberá verificar si las empresas cumplen con las exigencias del nuevo reglamento, lo que eleva el nivel de responsabilidad institucional sobre la calidad de los informes, los supuestos usados y los planes de acción patrimonial.
Cambios en los reportes contables
La resolución también modifica el Reporte N° 4-D, denominado Resumen de Requerimientos Patrimoniales, del Manual de Contabilidad para las Empresas del Sistema Financiero. El cambio precisa que no debe incluirse el capital ordinario de nivel 1 destinado a cubrir colchones de conservación, por ciclo económico y por riesgo de concentración de mercado, ni el patrimonio efectivo asignado a cubrir riesgos adicionales.
La norma aclara, además, que el patrimonio efectivo destinado a cubrir un determinado requerimiento no podrá utilizarse nuevamente para cubrir otro requerimiento regulatorio. Este punto busca evitar una doble utilización del capital y ordenar la asignación de los recursos patrimoniales frente a distintos tipos de exigencias prudenciales.
También se incorpora una regla para distribuir el patrimonio efectivo excedente entre los distintos requerimientos cuando la empresa cuente con capital por encima de lo exigido. La precisión distingue entre los requerimientos por riesgo de crédito, mercado y operacional, los requerimientos por riesgos adicionales y los colchones de capital, que solo pueden cubrirse con capital ordinario de nivel 1.
Aplicación desde la información de diciembre de 2026
Los anexos vinculados al IASPE deberán remitirse anualmente a partir de la información correspondiente al cierre de diciembre de 2026. La presentación deberá realizarse dentro de los treinta días calendario del mes de abril del año siguiente. Esto significa que las empresas deberán preparar sus primeros reportes bajo este nuevo esquema con información de cierre de 2026 y enviarlos durante abril de 2027.
La resolución entrará en vigencia el 1 de diciembre de 2026, lo que da a las entidades un periodo breve para adaptar procesos internos, metodologías, responsabilidades, sistemas de información y procedimientos de aprobación por parte del directorio.
Una norma para mirar la solvencia hacia adelante
El enfoque de la SBS no se limita a revisar si una entidad cumple hoy con sus ratios regulatorios. La norma obliga a mirar hacia adelante: proyectar resultados, imaginar escenarios adversos, medir sensibilidad frente a deterioros crediticios y definir qué acciones tomar si el patrimonio resulta insuficiente frente al perfil de riesgo.
Este tipo de autoevaluación es importante porque la solvencia no depende solo del capital actual, sino también de la capacidad de generar utilidades, sostener la calidad de activos, enfrentar pérdidas inesperadas y acceder a fuentes de fortalecimiento patrimonial cuando sea necesario.
En ese sentido, la resolución refuerza el papel del directorio, de la gestión de riesgos, de auditoría interna y de la propia SBS en la vigilancia de la solvencia financiera. Para las entidades supervisadas, el reto será que el IASPE no se convierta en un ejercicio documental, sino en una herramienta real de gestión. Para el regulador, el desafío estará en usar esa información para anticipar vulnerabilidades antes de que se reflejen en problemas de capital.
Vea Tambien:

Más leídas
Últimas Noticias
Finanzas
30 Sep, 2026 / 8:52 am
SBS exigirá a entidades financieras evaluar cada año si tienen capital suficiente
Actualidad
30 Sep, 2026 / 8:38 am
SBS fija reglas para que afiliados elijan cómo pagar la comisión de su AFP
Finanzas
29 Sep, 2026 / 3:02 pm
ProEmpresa consolida recuperación financiera y apunta a superar S/13 millones de utilidad en 2026
Microfinanzas
29 Sep, 2026 / 1:54 pm
Radiografía de las cajas municipales: utilidades se duplican y rozan los S/ 1,000 millones
Finanzas
29 Sep, 2026 / 11:55 am
SBS propone nuevas reglas para que entidades financieras cubran mejor sus riesgos
Finanzas
29 Sep, 2026 / 11:54 am
BBVA Perú coloca S/ 350 millones en bonos subordinados, récord desde 2020
Finanzas
29 Sep, 2026 / 9:29 am
BTG Pactual entra al mercado bancario peruano tras recibir autorización de la SBS
Economía
29 Sep, 2026 / 8:09 am
ANA podrá utilizar maquinaria pública y privada para acelerar intervenciones ante El Niño
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
30 Sep, 2026 / 8:52 am
SBS exigirá a entidades financieras evaluar cada año si tienen capital suficiente
Actualidad
30 Sep, 2026 / 8:38 am
SBS fija reglas para que afiliados elijan cómo pagar la comisión de su AFP
Finanzas
29 Sep, 2026 / 3:02 pm
ProEmpresa consolida recuperación financiera y apunta a superar S/13 millones de utilidad en 2026
Microfinanzas
29 Sep, 2026 / 1:54 pm
Radiografía de las cajas municipales: utilidades se duplican y rozan los S/ 1,000 millones
Finanzas
29 Sep, 2026 / 11:55 am
SBS propone nuevas reglas para que entidades financieras cubran mejor sus riesgos
Finanzas
29 Sep, 2026 / 11:54 am
BBVA Perú coloca S/ 350 millones en bonos subordinados, récord desde 2020
Finanzas
29 Sep, 2026 / 9:29 am
BTG Pactual entra al mercado bancario peruano tras recibir autorización de la SBS
Economía
29 Sep, 2026 / 8:09 am
ANA podrá utilizar maquinaria pública y privada para acelerar intervenciones ante El Niño
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.