Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
El resultado fue impulsado por el crecimiento del margen financiero y los ingresos por intereses, mientras la cartera bruta aumentó 13.1% y la morosidad bajó a 5.11%.

16 septiembre, 2026 / 9:07 am

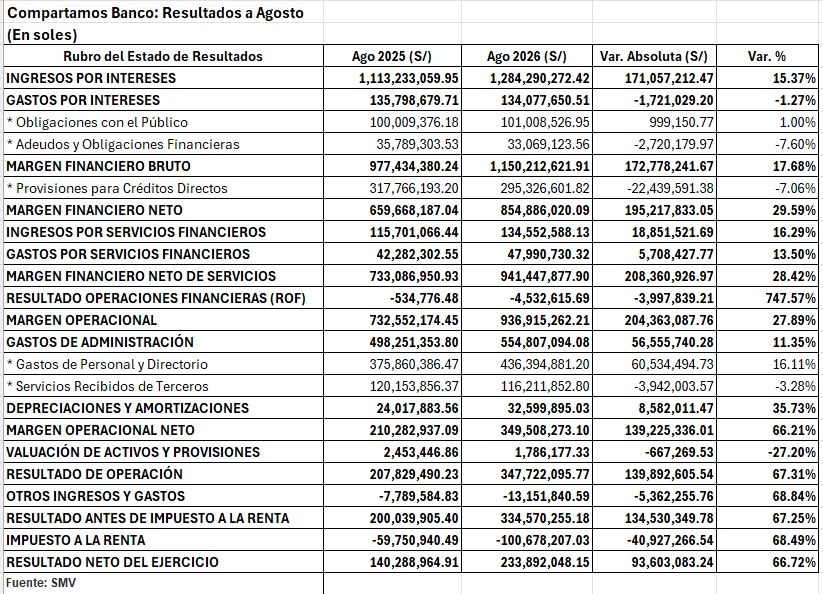
Compartamos Banco registró una utilidad neta de S/233.89 millones entre enero y agosto de 2026, resultado que representa un incremento de S/93.60 millones, equivalente a 66.72%, frente a los S/140.29 millones obtenidos durante el mismo periodo de 2025.
La mejora de la rentabilidad estuvo acompañada por un incremento de los principales márgenes del banco. El margen financiero bruto pasó de S/977.43 millones a S/1,150.21 millones, con un crecimiento de 17.68%. A su vez, el margen financiero neto aumentó 29.59%, desde S/659.67 millones hasta S/854.89 millones.
El resultado antes del impuesto a la renta alcanzó S/334.57 millones, 67.25% más que los S/200.04 millones registrados un año antes. El impuesto a la renta ascendió a S/100.68 millones, frente a S/59.75 millones en agosto de 2025.
Mayores ingresos por intereses impulsan el margen financiero
Uno de los principales factores detrás de la expansión de los resultados fue el crecimiento de los ingresos por intereses. Entre enero y agosto de 2026 estos alcanzaron S/1,284.29 millones, frente a S/1,113.23 millones en el mismo periodo de 2025, lo que significó un aumento de S/171.06 millones o 15.37%.
La principal fuente de estos ingresos fue la cartera de créditos directos, que generó S/1,264.14 millones, 15.57% más que los S/1,093.86 millones obtenidos un año antes.
Este comportamiento estuvo acompañado por el crecimiento de las colocaciones, reflejando una mayor escala del negocio crediticio durante el periodo analizado.
Al mismo tiempo, los gastos por intereses disminuyeron ligeramente, pasando de S/135.80 millones a S/134.08 millones, una reducción de S/1.72 millones o 1.27%.
Dentro de este rubro, los gastos asociados a adeudos y obligaciones financieras disminuyeron 7.60%, hasta S/33.07 millones. En contraste, los intereses pagados por obligaciones con el público aumentaron 1%, hasta S/101.01 millones.
Esta combinación permitió que el margen financiero bruto se expandiera a un ritmo superior al de los ingresos por intereses.
Menor gasto por provisiones fortalece el margen financiero neto
Otro elemento relevante fue la reducción de las provisiones para créditos directos reconocidas en el estado de resultados.
Este gasto pasó de S/317.77 millones en los primeros ocho meses de 2025 a S/295.33 millones en el mismo periodo de 2026, una disminución de S/22.44 millones o 7.06%.
Como resultado, el margen financiero neto creció 29.59%, hasta S/854.89 millones.
La evolución de las provisiones en resultados se produce en un contexto en el que el banco también incrementó las provisiones acumuladas en el balance, lo que elevó la cobertura de la cartera morosa. Por ello, la reducción del gasto registrado en resultados debe diferenciarse del nivel de provisiones mantenido como respaldo frente al riesgo crediticio.
Los servicios financieros también aportan al crecimiento
Los ingresos por servicios financieros alcanzaron S/134.55 millones a agosto de 2026, registrando un crecimiento de 16.29% respecto de los S/115.70 millones del año anterior.
Los gastos por servicios financieros también aumentaron, aunque a un ritmo menor, pasando de S/42.28 millones a S/47.99 millones, un incremento de 13.50%.
Con ello, el margen financiero neto de servicios se situó en S/941.45 millones, 28.42% por encima del registrado en agosto de 2025.
El resultado de operaciones financieras, sin embargo, fue negativo en S/4.53 millones, frente a una pérdida de S/534,776 registrada un año antes. Esto significó un deterioro de aproximadamente S/4 millones en este componente, aunque su impacto fue reducido frente al crecimiento de los principales márgenes del negocio.
Gastos administrativos crecen, pero el margen operacional mejora
Los gastos de administración alcanzaron S/554.81 millones a agosto de 2026, aumentando S/56.56 millones o 11.35% respecto del mismo periodo de 2025.
El principal componente fueron los gastos de personal y directorio, que ascendieron a S/436.39 millones, 16.11% más que los S/375.86 millones del año anterior.
En contraste, los servicios recibidos de terceros disminuyeron 3.28%, desde S/120.15 millones hasta S/116.21 millones.
También se produjo un incremento de 35.73% en depreciaciones y amortizaciones, que pasaron de S/24.02 millones a S/32.60 millones.
A pesar del aumento de estos gastos, el mayor crecimiento de los ingresos permitió que el margen operacional neto avanzara 66.21%, hasta S/349.51 millones. El resultado de operación alcanzó S/347.72 millones, 67.31% más que un año antes.
Cartera bruta se acerca a los S/5,000 millones
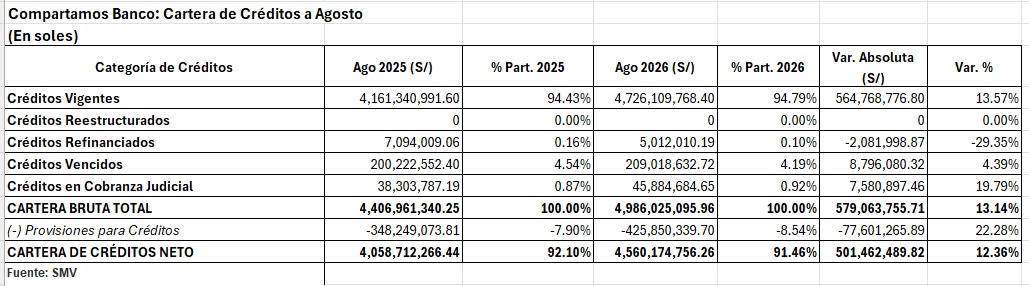
Al cierre de agosto de 2026, la cartera bruta de Compartamos Banco alcanzó S/4,986.03 millones, frente a S/4,406.96 millones en agosto de 2025.
El crecimiento fue de S/579.06 millones, equivalente a 13.14%.
El mayor componente continúa siendo la cartera de créditos vigentes, que aumentó de S/4,161.34 millones a S/4,726.11 millones, un crecimiento de 13.57%.
Además de aumentar en términos absolutos, los créditos vigentes elevaron su participación dentro de la cartera total, pasando de 94.43% a 94.79%.
Los créditos refinanciados, por su parte, disminuyeron 29.35%, desde S/7.09 millones hasta S/5.01 millones.
Morosidad baja a 5.11% pese al crecimiento de la cartera
La cartera vencida aumentó 4.39%, desde S/200.22 millones hasta S/209.02 millones. Asimismo, los créditos en cobranza judicial pasaron de S/38.30 millones a S/45.88 millones, un incremento de 19.79%.
En conjunto, la cartera vencida más la cartera en cobranza judicial pasó de S/238.53 millones en agosto de 2025 a S/254.90 millones en agosto de 2026.
Sin embargo, el crecimiento de la cartera bruta fue mayor que el aumento de los créditos deteriorados. Como resultado, el ratio de morosidad bruta se redujo de 5.41% a 5.11%.
Esta evolución muestra que el crecimiento de las colocaciones vigentes permitió compensar el incremento nominal de los créditos vencidos y en cobranza judicial.
Provisiones aumentan y cobertura llega a 167%
Las provisiones acumuladas para créditos en el balance alcanzaron S/425.85 millones a agosto de 2026, frente a S/348.25 millones un año antes. Esto representa un incremento de S/77.60 millones o 22.28%.
El aumento de las provisiones fue superior al crecimiento de la cartera bruta y permitió elevar el nivel de cobertura sobre la cartera morosa.
De acuerdo con las cifras proporcionadas, el ratio de cobertura pasó de 146% en agosto de 2025 a 167.06% en agosto de 2026.
Así, mientras la morosidad bruta se redujo en términos relativos, el banco incrementó el respaldo constituido frente a los créditos vencidos y en cobranza judicial.
La cartera neta de créditos llegó a S/4,560.17 millones, 12.36% más que los S/4,058.71 millones registrados en agosto de 2025.
Activos crecen 14.1%
El activo total de Compartamos Banco alcanzó S/5,867.87 millones a agosto de 2026, con un crecimiento de 14.08% respecto del mismo periodo del año anterior.
Uno de los principales movimientos se produjo en el disponible, que aumentó 32.76%, incorporando mayores recursos mantenidos en el Banco Central de Reserva del Perú y en bancos del sistema financiero nacional.
Los depósitos en el BCRP aumentaron S/56.88 millones, equivalente a 28.89%, mientras que los recursos mantenidos en bancos del sistema financiero nacional crecieron S/67.81 millones, 65.75%.
El incremento del disponible fortalece la posición de liquidez inmediata de la entidad.
Por su parte, las inversiones disponibles para la venta aumentaron 11.98%, hasta S/469.71 millones, frente a S/419.45 millones en agosto de 2025.
Depósitos del público se consolidan como fuente de fondeo
En el lado del pasivo, las obligaciones con el público aumentaron 17.77%, alcanzando un crecimiento de S/547.70 millones.
Uno de los movimientos más significativos se registró en las cuentas de ahorro, que pasaron de S/877.39 millones a S/1,233.42 millones, un incremento de 40.58%.
Las cuentas a plazo alcanzaron S/2,271.31 millones, consolidándose también como una fuente importante de recursos para financiar las operaciones de la entidad.
En paralelo, los adeudos y obligaciones financieras disminuyeron 10.85%, con una reducción de S/80.24 millones.
La combinación de mayores captaciones del público y menor dependencia de adeudos financieros modificó la estructura del fondeo del banco durante el periodo analizado.
Patrimonio supera los S/1,340 millones
El patrimonio neto alcanzó S/1,340.15 millones a agosto de 2026, con un incremento de S/239.57 millones o 21.77% frente al mismo periodo de 2025.
El capital social aumentó 14.46%, hasta S/964.59 millones, mientras que la generación de S/233.89 millones de utilidad neta contribuyó también al fortalecimiento patrimonial.
El crecimiento del patrimonio se produjo a un ritmo superior al de los activos, lo que amplió la base de recursos propios con los que cuenta el banco para respaldar el crecimiento de sus operaciones.
Vea Tambien:






Más leídas




Últimas Noticias

Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027

Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones

Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia

Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú

Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
Turismo
15 Sep, 2026 / 11:13 am
Inti Raymi 2026 movilizó S/ 77,9 millones y atrajo a 37 700 turistas a Cusco

Economía
15 Sep, 2026 / 10:00 am
Economía toma impulso y crece 3,56% en julio, por encima de mayo y junio

Finanzas
15 Sep, 2026 / 9:25 am
SBS propone nuevos plazos para evaluar adquisiciones de participaciones significativas en empresas supervisadas
NEWSLETTER

Suscríbase gratís a nuestro Newsletter.
Más leídas
Últimas Noticias
Finanzas
16 Sep, 2026 / 9:15 am
SBS propone nuevo esquema para reportar incidentes en operaciones del sistema financiero desde 2027
Finanzas
16 Sep, 2026 / 9:07 am
Compartamos Banco eleva su utilidad en 66.7% a agosto y supera los S/233 millones
Negocios
16 Sep, 2026 / 9:00 am
Indecopi busca acelerar el cierre de investigaciones por libre competencia
Actualidad
15 Sep, 2026 / 11:48 am
Indecopi sanciona con 1000 UIT a Integra Tec por ejecutar sin autorización la compra de Telefónica del Perú
Microfinanzas
15 Sep, 2026 / 11:26 am
Caja Ica fortalece las capacidades de 250 supervisores para afrontar los retos del sector microfinanciero
Turismo
15 Sep, 2026 / 11:13 am
Inti Raymi 2026 movilizó S/ 77,9 millones y atrajo a 37 700 turistas a Cusco
Economía
15 Sep, 2026 / 10:00 am
Economía toma impulso y crece 3,56% en julio, por encima de mayo y junio
Finanzas
15 Sep, 2026 / 9:25 am
SBS propone nuevos plazos para evaluar adquisiciones de participaciones significativas en empresas supervisadas
NEWSLETTER
Suscríbase gratís a nuestro Newsletter.